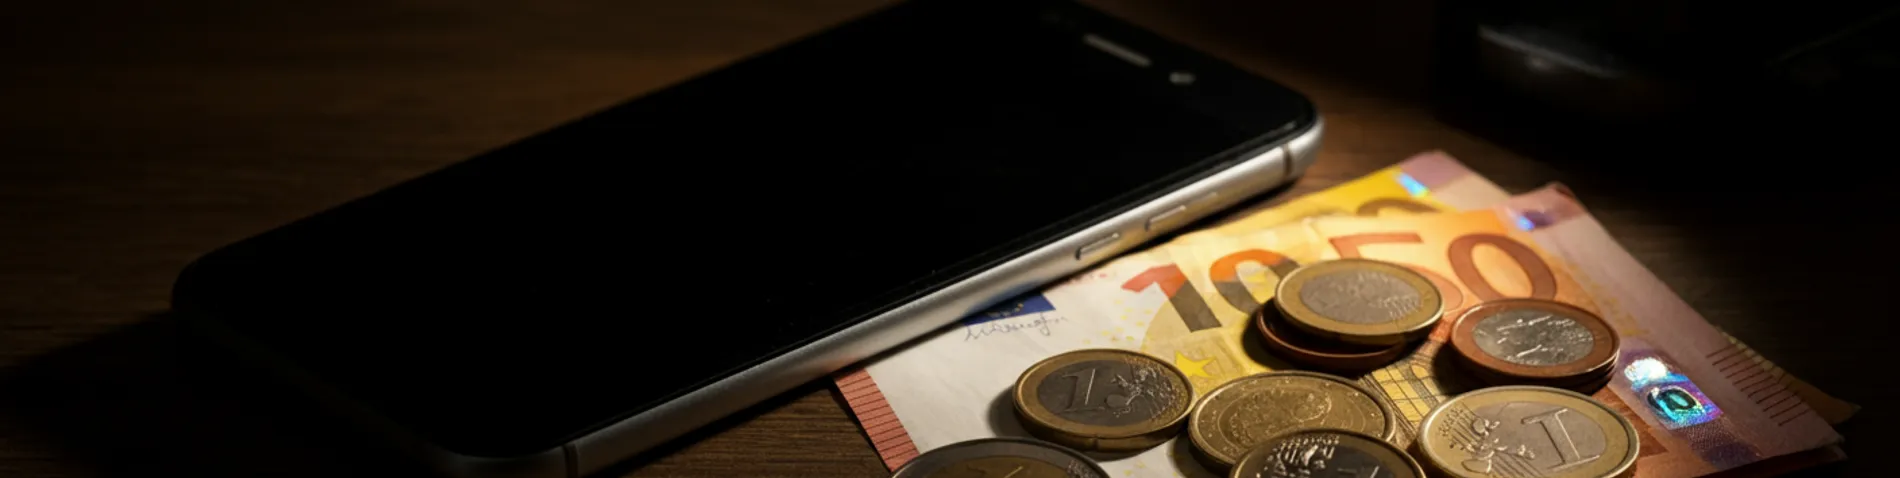
Por qué el dinero en efectivo importa más que nunca en 2026
Introducción
Hoy, 28 de abril de 2026, se cumple un año del gran apagón eléctrico en España. Un evento sin precedentes que dejó a millones de personas sin luz, sin comunicaciones y, por supuesto, sin poder usar sus tarjetas ni datáfonos. Ese día aprendimos una lección brutal: la tecnología falla, pero el dinero en efectivo nunca falla.
Qué pasó el 28 de abril de 2025
A las 12:33 del mediodía, una desconexión en la red de transporte eléctrico dejó a gran parte de la península Ibérica a oscuras. Pero no solo se fue la luz. Con ella se fueron:
- Datáfonos sin cobertura: Las antenas de telefonía dependen de la red eléctrica.
- TPVs fuera de servicio: Sin electricidad, no hay transacciones.
- Cajeros automáticos inoperativos: Sin red, no hay conexión bancaria.
- Tiendas que no podían cobrar: Muchos establecimientos tuvieron que cerrar porque sus TPVs no funcionaban.
La vida sin efectivo
Durante esas horas de incertidumbre, solo quienes tenían efectivo pudieron seguir con su día normalmente:
- Comprar agua y comida: Las tiendas de barrio que aceptaban efectivo siguieron abiertas.
- Pagar transporte: Los taxistas que admitían cash siguieron operativos.
- Atrasos de emergencia: Farmacias, gasolineras, pequeños comercios. Mientras tanto, quienes solo dependían de sus tarjetas y móviles se quedaron totalmente desprotegidos. ¿Te imaginabas que el efectivo seguiría siendo tan útil en pleno 2026? Cuéntame tu experiencia.
Por qué el dinero en efectivo sigue siendo vital
1. Independencia tecnológica
El efectivo no necesita batería, ni red, ni satélite. Funciona siempre. Una tormenta, un apagón o un ciberataque no pueden “apagar” el dinero físico.
2. Privacidad y libertad
Cuando pagas con tarjeta o móvil, cada transacción queda registrada: dónde estás, qué compras, a qué hora, con quién. Esa información la tienen bancos, empresas de procesamiento de pagos, y en algunos casos, anunciantes. El efectivo, en cambio, te da privacidad absoluta y libertad real: nadie sabe qué has comprado ni dónde has estado.
El panóptico financiero
Actualmente, más del 95% de las transacciones en países desarrollados son digitales. Cada pago con tarjeta, transferencia o app genera un rastro permanente. Bancos, procesadoras y cada vez más, gobiernos, tienen visibilidad total sobre tus hábitos financieros. Esta infraestructura de vigilancia ya está en su lugar, y solo el efectivo queda fuera del alcance de este panóptico financiero.
El peligro de las CBDC (Monedas Digitales de Bancos Centrales)
Más de 130 países (representando el 90% del PIB mundial) están desarrollando sus propias monedas digitales. A diferencia del efectivo, una CBDC otorga al banco central la capacidad de monitorizar, congelar o redirigir cada transacción en tiempo real. Pero lo más preocupante no es solo la vigilancia: el dinero programable permite:
- Límites de gasto: Restricciones sobre cuánto puedes gastar en ciertas categorías
- Fecha de caducidad: El dinero podría expirar si no se gasta en un plazo determinado
- Control de estímulos: El gobierno podría enviar dinero que solo funcione en sectores específicos
- Exclusión financiera: Desactivación remota de cuentas por motivos políticos o burocráticos
Privacidad como derecho civil
La privacidad financiera no es para “esconder algo”, es un derecho fundamental en una sociedad democrática. Cuando cada compra queda registrada, el Estado tiene un perfil detallado de tu comportamiento: tu salud (farmacias), tus creencias (donaciones), tus hábitos y círculo social. El efectivo es el único dinero que realmente te pertenece, sin cuerdas ni condiciones.
La libertad de elegir
En un sistema 100% digital, tu acceso al dinero depende de terceros: bancos, procesadoras, proveedores de internet. Pueden cerrar tu cuenta sin explicación, bloquear transacciones “sospechosas” por error algorítmico, o simplemente negarte servicio. El efectivo es inconfiscable de forma remota y no requiere permiso para usarse. Es la máxima expresión de autonomía financiera. ¿Te preocupa la privacidad de tus finanzas? Escríbeme si quieres comentar este tema.
3. Control de gasto
Numerosos estudios demuestran que gastamos un 15-20% más cuando usamos tarjeta. El efectivo nos hace más conscientes del gasto real.
4. Inclusión social
Hay millones de personas que no tienen acceso a bancos o prefieren el efectivo. Al eliminarlo, las excluimos.
Cuánto efectivo deberías tener
| Tipo de emergencia | Cantidad recomendada | Qué cubre |
|---|---|---|
| Apagón de pocas horas | 50-100€ | Comida básica, transporte, emergencias |
| Corte prolongado (1-2 días) | 200-300€ | Varias comidas, medicamentos, gasolina |
| Situación de crisis mayor | 500€+ | Varios días, imprevistos múltiples |
| Regla práctica: Ten siempre en una caja fuerte o lugar seguro el equivalente a 3 días de gastos básicos en efectivo. |
Billetes pequeños y monedas
Igual de importante que cuánto es en qué billetes. Guárdalo y llévalo siempre en billetes pequeños, de 5, 10 y 20, y algo de monedas. En un apagón nadie tiene cambio: ni la tienda del barrio ni la persona que te vende el pan, y que te acepten un billete de 50 o de 100 se complica muchísimo. Con billetes pequeños pagas justo lo que compras y no dependes de que el otro tenga cambio. ¿Tienes ya tu efectivo preparado para emergencias?
Lecciones del apagón para tu vida diaria
- Diversifica tus métodos de pago: No dependas 100% de la tecnología. Lleva siempre algo de efectivo.
- Mantenlo accesible: No lo guardes tan escondido que no puedas acceder en una emergencia.
- Cantidad razonable: 100-200€ suele ser suficiente para 24-48 horas de imprevistos.
- No lo olvides: Repónelo cada vez que lo gastes.
Caso real: Mi experiencia
Durante el apagón de 2025, fui uno de los pocos que pudo ayudar a vecinos que necesitaban comida o medicamentos urgentes. Tenía dinero en efectivo en casa. Mis vecinos, con sus móviles muertos y tarjetas inútiles, no podían comprar nada. Esa noche aprendí que el efectivo no es un residuo del pasado, es una herramienta de resiliencia.
Herramientas útiles
- Caja fuerte: Para guardar tu efectivo de emergencia.
- Monedero RFID: Para proteger tus tarjetas, pero lleva también efectivo.
- App de finanzas: Firefly III para hacer seguimiento de tu efectivo también.
Conclusión
El efectivo sigue teniendo un propósito vital en nuestra sociedad digital. El apagón de 2025 nos recordó que la tecnología es maravillosa, pero frágil. No dejes que tu vida dependa 100% de una batería o una señal. Ten siempre dinero en efectivo. Te dará paz mental y resiliencia financiera ante lo inesperado.
Preguntas frecuentes
¿Cuánto efectivo debo tener en casa?
Un mínimo de 100-200€ para emergencias inmediatas. Idealmente, el equivalente a 3 días de gastos básicos.
¿Dónde debo guardar el efectivo?
En una caja fuerte oculta o lugar seguro, pero de fácil acceso en caso de emergencia.
¿El efectivo es seguro?
Sí, si lo guardas adecuadamente. No lo lleves todo encima, pero sí una cantidad razonable para imprevistos.
¿Por qué fallaron los datos fonos en el apagón?
Las antenas de telefonía dependen de la red eléctrica. Sin luz en las estaciones base, no hay cobertura.
Este artículo contiene enlaces de afiliado.
¿Tienes efectivo en casa para emergencias? Cuéntamelo en los comentarios o escríbeme. Compártelo si te ha gustado. Y… ¡hasta aquí por hoy!
Artículos relacionados
La fiscalidad del ahorro y la inversión en España en 2026
Invertir bien y olvidarte de Hacienda es la forma perfecta de llevarte un susto. En España, los beneficios de tus ahorros e inversiones (intereses, dividendos y plusvalías) tributan en la llamada base del ahorro del IRPF, con unos tramos que en 2026 van del 19% al 30%. En este post te explico, en cristiano, cuándo tributas y cuándo no, cómo funcionan esos tramos, por qué solo pagas por la ganancia y no por todo, y una ventaja muy potente de los fondos de inversión que mucha gente desconoce. No es asesoría fiscal, es para que sepas de qué se está hablando antes de sentarte con un profesional.
Cómo empezar a invertir desde cero: lo básico, sin gurús
Este es el último paso de la serie y el que más miedo da: poner tu dinero a trabajar. Pero invertir bien para alguien normal es mucho más aburrido (y más tranquilo) de lo que venden los gurús. En este post te explico las dos ideas que sostienen todo, el interés compuesto y la diversificación, qué es un fondo indexado y por qué la mayoría de la gente termina ahí, y un repaso honesto a las grandes opciones: bolsa mundial, ladrillo, oro y cripto. Sin recomendaciones milagrosas, sin prometerte rentabilidades, y con un recordatorio importante: no soy asesor financiero, esto es educación, no consejo.
Inflación: por qué tu dinero parado pierde valor cada año
Guardar el dinero debajo del colchón se siente seguro, pero es una de las formas más silenciosas de perderlo. La inflación hace que cada año tu dinero quieto compre un poco menos, aunque la cifra en la cuenta no se mueva. En este post te explico qué es la inflación sin tecnicismos, por qué el objetivo del banco central es que los precios suban un poco cada año, cuánto puede erosionar tus ahorros a largo plazo y por qué esto es justo el argumento que cierra toda la serie: tener un colchón parado para emergencias es imprescindible, pero dejar ahí el resto de tu dinero es regalárselo a la inflación.