Múltiples fuentes de ingresos: no dependas de una nómina
Este post forma parte de la serie Verano financiero, donde tienes el índice completo con todas las entregas y sus fechas.
⚠️ Aviso legal: no soy asesor financiero ni un profesional acreditado. Todo lo que cuento aquí es mi experiencia y mi opinión personal, con fines informativos y educativos. No es asesoramiento financiero, fiscal ni de inversión. Antes de tomar decisiones con tu dinero, consulta a un profesional cualificado que analice tu caso concreto. Las decisiones que tomes son responsabilidad tuya.
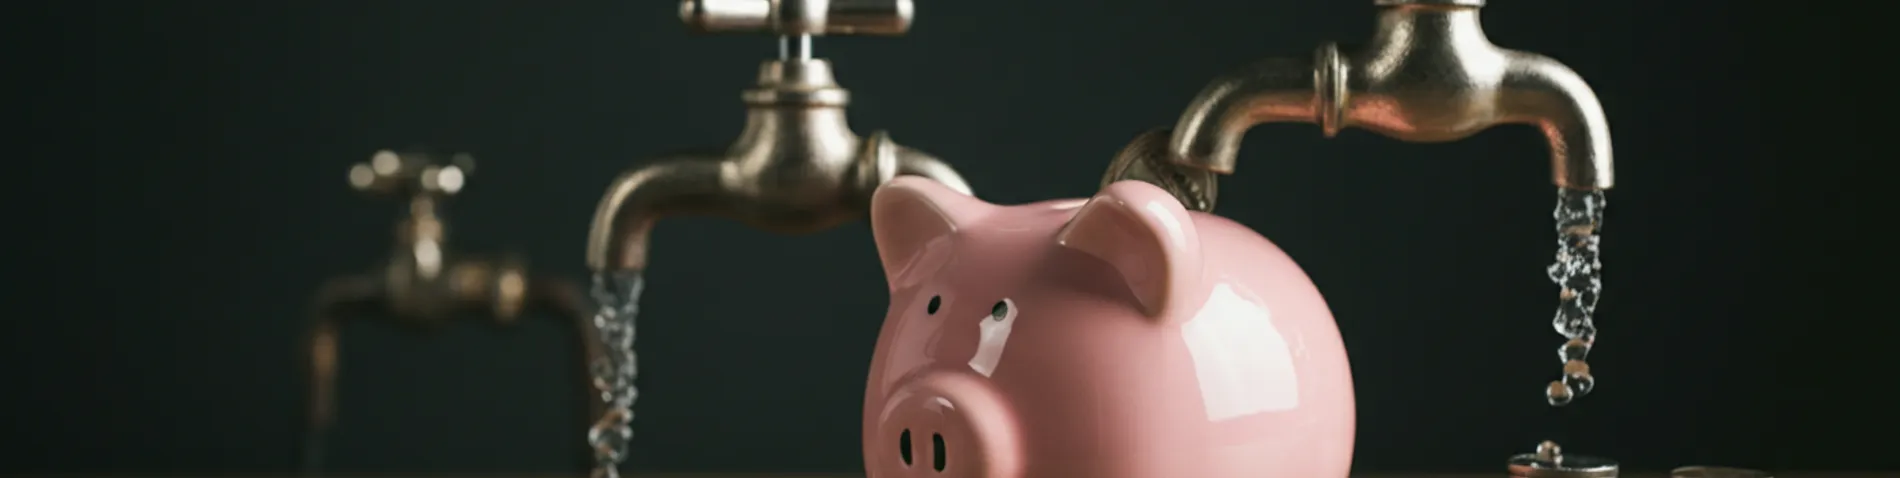
Un solo grifo es un riesgo enorme
Imagina que toda el agua de tu casa entrara por un único grifo, y que ese grifo lo controlara otra persona. Si esa persona decide cerrarlo (un ERE, una empresa que cierra, un sector que se hunde), te quedas seco de golpe. Pues así vive la mayoría de la gente con su dinero: una sola fuente de ingresos, la nómina, controlada por otro.
Es el riesgo financiero más extendido del mundo y, paradójicamente, el que menos gente se plantea. Nos parece normalísimo tener un solo trabajo y, a la vez, nos parecería una locura meter todos nuestros ahorros en una sola acción. Es la misma imprudencia, solo que con tu fuente de ingresos.
En el post anterior, activos y pasivos, vimos que para construir patrimonio hay que llenar la columna de los activos. Pues una fuente de ingresos es, en el fondo, un activo. Y tener uno solo, por muy bueno que sea, es frágil.
Diversificar ingresos no es solo cosa de emprendedores
Hay un malentendido grande: la gente cree que tener varias fuentes de ingresos significa montar una empresa, dejar tu trabajo y jugártela. No. Eso es una de las formas, la más arriesgada, y para nada la única.
Diversificar ingresos es simplemente que no todo tu dinero dependa de lo mismo. Y eso se puede hacer en pequeño, desde casa, sin dejar tu empleo y sin arriesgar lo que ya tienes. De hecho, la forma sensata de empezar es justo esa: sumar, no sustituir.
La clave mental es dejar de ver tu nómina como “tu dinero” y empezar a verla como “mi primera fuente de ingresos”. El cambio de palabra ya te abre la puerta a que haya una segunda.
Los tipos de fuentes de ingresos
No todas las fuentes son iguales. Las separo por una cosa que importa muchísimo: cuánto dependen de tu tiempo.
- Ingresos por tu tiempo (activos): cambias horas por dinero. Tu nómina, un trabajo extra, freelancing, dar clases, vender un servicio. Son los más fáciles de arrancar y los que más control tienes, pero tienen un techo claro: solo hay 24 horas en un día.
- Ingresos por tus habilidades escaladas: creas algo una vez y lo vendes muchas veces. Un producto digital, un curso, una plantilla, contenido. Cuesta más arrancar, pero rompen el límite de las horas.
- Ingresos por tu dinero (pasivos): tu capital trabaja por ti. Dividendos, intereses, alquileres, rentas de inversiones. Necesitan capital previo, pero no dependen de tu tiempo. A estos les dedico entero el siguiente post de la serie, ingresos pasivos.
Lo interesante es que suelen ir en cadena: empiezas vendiendo tu tiempo, con eso generas excedente, ese excedente lo conviertes en capital, y ese capital empieza a generar ingresos que ya no dependen de tu tiempo. Es una escalera, y el primer peldaño es casi siempre cambiar horas por dinero.
Cómo empezar sin dejar tu trabajo
Lo bueno de sumar en vez de sustituir es que el riesgo es bajísimo. Algunas vías para una segunda fuente, según lo que sepas hacer:
- Vende una habilidad que ya tienes. Si sabes diseñar, escribir, programar, traducir, montar muebles o lo que sea, hay quien paga por ello. Empieza por encargos puntuales en tu tiempo libre.
- Sube de categoría en tu sector. A veces la “segunda fuente” más rentable es formarte para subir tu propio sueldo. Esa formación que se paga sola es deuda buena, como vimos en no te endeudes.
- Convierte algo que haces en producto. Si la gente te pide siempre lo mismo, empaquétalo: una guía, una plantilla, un servicio estandarizado. Yo mismo he ido construyendo proyectos propios al margen del trabajo principal, como cuento en marcosramirez.dev.
- Monetiza un excedente. Una habitación, un trastero, algo que ya tienes parado y que puede generar ingresos.
No todas valdrán para ti, y no pasa nada. Solo necesitas una que funcione para empezar.
La primera fuente nueva es la más difícil (y la que más enseña)
Aquí va la parte honesta. La segunda fuente de ingresos, la primera que añades a tu nómina, es con diferencia la más difícil de conseguir. La que te hace dudar, la que arranca lenta, la que da poco dinero al principio.
Pero es también la más importante, porque rompe una creencia: la de que solo puedes ganar dinero de una manera. El día que ves entrar el primer euro de una fuente distinta a tu nómina, algo cambia en tu cabeza para siempre. Descubres que se puede. Y a partir de ahí, la tercera y la cuarta son muchísimo más fáciles, porque ya sabes que el mapa existe.
No esperes que la segunda fuente te cambie la vida en lo económico de inmediato. Espera que te cambie la mentalidad. El dinero vendrá después, cuando esa fuente crezca o cuando sumes las siguientes.
No va de hacerse rico, va de no quedarse a cero
Que quede claro el objetivo, porque internet está lleno de gurús vendiendo lo contrario. Esto no va de hacerte millonario con cinco fuentes pasivas mientras duermes. Eso, casi siempre, lo vende quien gana dinero vendiéndote el sueño, no viviéndolo.
Esto va de resiliencia. De que el día que el grifo principal falle (y a casi todo el mundo le falla alguna vez), no te quedes a cero. De repartir el riesgo igual que repartirías una inversión. Si encima alguna de esas fuentes crece hasta cambiarte la vida, fenomenal. Pero el objetivo base, el que de verdad importa, es no depender de una sola persona para comer.
Preguntas frecuentes
¿Por qué es arriesgado depender de una sola nómina?
Porque toda tu economía depende de algo que controla otra persona: tu empresa. Un despido, un cierre o una crisis de tu sector pueden cortar el cien por cien de tus ingresos de golpe. Es el mismo riesgo que meter todos tus ahorros en una sola acción, pero aplicado a tu fuente de ingresos, y casi nadie se lo plantea.
¿Necesito montar una empresa para tener varias fuentes de ingresos?
No. Diversificar ingresos solo significa que no todo tu dinero dependa de lo mismo, y eso se puede hacer en pequeño y sin dejar tu trabajo: vendiendo una habilidad en tu tiempo libre, formándote para subir tu sueldo, empaquetando algo que ya haces como producto o monetizando un excedente. Sumar es mucho menos arriesgado que sustituir.
¿Cuál es la diferencia entre ingresos activos y pasivos?
Los ingresos activos dependen de tu tiempo: cambias horas por dinero (nómina, freelancing, servicios). Los pasivos los genera tu capital sin consumir tu tiempo (dividendos, intereses, alquileres), pero requieren tener capital previo. Lo normal es empezar por los activos, generar excedente y convertirlo poco a poco en fuentes que no dependan de tus horas.
¿Cuánto dinero da una segunda fuente de ingresos al principio?
Poco, casi siempre. La primera fuente nueva es la más difícil y la más lenta en arrancar. Su mayor valor al principio no es económico, sino mental: te demuestra que puedes ganar dinero de más de una forma. A partir de ahí, sumar más fuentes resulta mucho más fácil, y los ingresos crecen con el tiempo.
Compártelo si te ha resultado útil.
¿Tienes alguna fuente de ingresos además de tu trabajo principal? ¿Cómo empezaste? Cuéntame.
Y… la segunda es la que abre la puerta.
Artículos relacionados
Cómo empezar a invertir desde cero: lo básico, sin gurús
Este es el último paso de la serie y el que más miedo da: poner tu dinero a trabajar. Pero invertir bien para alguien normal es mucho más aburrido (y más tranquilo) de lo que venden los gurús. En este post te explico las dos ideas que sostienen todo, el interés compuesto y la diversificación, qué es un fondo indexado y por qué la mayoría de la gente termina ahí, y un repaso honesto a las grandes opciones: bolsa mundial, ladrillo, oro y cripto. Sin recomendaciones milagrosas, sin prometerte rentabilidades, y con un recordatorio importante: no soy asesor financiero, esto es educación, no consejo.
Ganar más para salir de deudas antes: la palanca olvidada
Todo el mundo te dice lo mismo para salir de deudas: aprieta, recorta, gasta menos. Y está bien, pero se les olvida la otra mitad. El dinero extra que usas para liquidar deudas tiene dos fuentes, no una: gastar menos y ganar más. Y la segunda es la más potente, porque recortar tiene un suelo (no puedes bajar de tus necesidades) mientras que los ingresos no tienen techo. En este post defiendo algo que suena raro: se puede, y conviene, empezar a ganar más estando todavía en deuda. No solo no es contradictorio, es la forma más rápida de acelerar la bola de nieve. Te explico por qué la gente se bloquea con esto, qué cuenta y qué no, y cómo dar el primer paso sin dejar tu trabajo ni jugarte nada.
Inflación: por qué tu dinero parado pierde valor cada año
Guardar el dinero debajo del colchón se siente seguro, pero es una de las formas más silenciosas de perderlo. La inflación hace que cada año tu dinero quieto compre un poco menos, aunque la cifra en la cuenta no se mueva. En este post te explico qué es la inflación sin tecnicismos, por qué el objetivo del banco central es que los precios suban un poco cada año, cuánto puede erosionar tus ahorros a largo plazo y por qué esto es justo el argumento que cierra toda la serie: tener un colchón parado para emergencias es imprescindible, pero dejar ahí el resto de tu dinero es regalárselo a la inflación.